
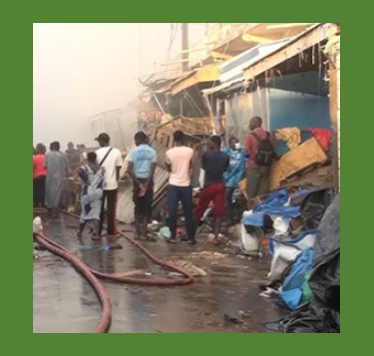
Les flammes qui ravagent régulièrement les marchés sénégalais ne détruisent pas seulement des étals et des stocks. Elles fragilisent des familles, des emplois et une économie de proximité qui, faute de couverture, repart souvent de zéro après chaque sinistre. Face à cette répétition, l’Observatoire de la qualité des services financiers (OQSF) et la Direction des Assurances ont lancé, à Saly du 29 au 31 octobre 2026, les travaux autour de l’Enquête nationale sur l’assurabilité des marchés du Sénégal (ESAMS 2026).
Le constat est sévère. Entre 2013 et 2025, plus d’une centaine d’incendies ont été recensés dans les marchés, dont 70 entre 2015 et 2020, soit une moyenne d’environ 12 sinistres majeurs par an. Les pertes matérielles se chiffrent en dizaines de milliards de francs CFA, tandis que les pertes individuelles peuvent aller de 100 000 à plus de 10 millions de FCFA.
Une vulnérabilité largement non assurée
L’enquête ESAMS 2026, conduite auprès de 11 691 commerçants, révèle l’ampleur du vide de protection : 96,3% des commerçants ne disposent d’aucune assurance et la couverture de leurs stocks contre l’incendie plafonne autour de 1%.
Ce déficit n’est pas uniquement lié au prix des polices. La méconnaissance des produits, la méfiance vis-à-vis des assureurs et la complexité des démarches pèsent autant que le coût. Pourtant, la demande existe : 92,6% des enquêtés se disent favorables à une assurance incendie et 76,1% soutiennent la mise en place d’une assurance obligatoire.
Assurer, mais aussi sécuriser
La réponse ne pourra pas se limiter à vendre des contrats. Les installations électriques sauvages, l’aménagement anarchique des espaces, l’absence de bouches d’incendie, d’extincteurs ou de détecteurs de fumée constituent autant de facteurs qui rendent les marchés particulièrement exposés.
Le directeur des Assurances, Mamadou Dia, appelle ainsi à définir les conditions techniques d’assurabilité des marchés, en commençant par leur mise aux normes. L’objectif : réduire le risque avant de le transférer vers les assureurs. Cette approche rejoint la réalité du terrain. Fin octobre, l’incendie du marché Corona de Tambacounda a causé la mort d’une personne et détruit plus de soixante cantines ; une commerçante a évalué ses pertes à plus de 20 millions de FCFA.
Une feuille de route à construire
Les discussions de Saly doivent aboutir à une feuille de route associant un plan d’urgence, un calendrier de mise aux normes et une répartition claire des coûts entre l’État, les collectivités territoriales et les commerçants. L’enjeu est de concevoir une offre mutualisée, accessible et adaptée aux réalités des petits commerces, plutôt qu’un produit standardisé hors de portée des acteurs du secteur informel.
L’OQSF envisage aussi d’étendre la réflexion à d’autres risques, notamment l’effondrement des bâtiments. Pour le secteur de l’assurance, les marchés sénégalais représentent donc un terrain d’expérimentation majeur : celui d’une protection inclusive capable de transformer un risque récurrent en une responsabilité partagée, plutôt qu’en une catastrophe privée répétée.
221assurances – 02 novembre 2026


